
pro Woche
Das Finanzamt erkennt nur 26,67 € pro Tag für Verpflegung an (ohne Übernachtung, in Spanien). Sie geben im Schnitt pro Tag aus, der Rest zählt also nicht.

Für Selbstständige
Mit einem Kassenbon holen Sie die MwSt. nicht zurück, und das Finanzamt kann die Ausgabe ablehnen. Bewegen Sie die Regler und sehen Sie, wie viel Geld jedes Jahr auf der Strecke bleibt.
Geben Sie ein, was Sie in einer normalen Woche ausgeben. Das Ergebnis aktualisiert sich sofort.
pro Woche
Das Finanzamt erkennt nur 26,67 € pro Tag für Verpflegung an (ohne Übernachtung, in Spanien). Sie geben im Schnitt pro Tag aus, der Rest zählt also nicht.
Ihr Nettoeinkommen pro Jahr (bestimmt Ihren Einkommensteuersatz)
Jedes Jahr entgehen Ihnen
Rund im Monat, zwischen nicht abgezogener MwSt. und zu viel gezahlter Einkommensteuer.
Schieben Sie einen Regler nach oben: Welche Bons sammeln sich in einer normalen Woche an?
Mit einer Rechnung für jeden Bon würden Sie im Jahr zurückholen. Heute holen Sie bereits zurück.
Unverbindliche Schätzung mit den geltenden Sätzen und Grenzen. Keine Steuerberatung: Ihr Steuerberater hat das letzte Wort.
Mit einem echten Bon
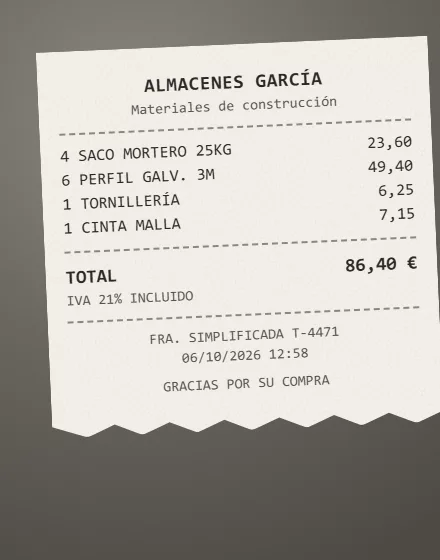
Das ist der Materialbon aus unserer Demo: vier Sack Mörtel, Profile und Schrauben. Mit Ihrem Einkommensteuersatz von ändert sich das Ergebnis je nach Beleg so.
Mit dem Bon
0 €
Ohne Ihre NIF gibt es keine MwSt. zum Abziehen, und das Finanzamt kann die Ausgabe streichen.
Mit Rechnung
MwSt. zurück und weniger Einkommensteuer auf einen Nettobetrag von .
Was die Vorschriften sagen
Für den Vorsteuerabzug brauchen Sie die Originalrechnung. Ein Kassenbon oder eine vereinfachte Rechnung ohne Ihre NIF, Adresse und den MwSt.-Betrag reicht nicht.
Art. 97 des MwSt.-Gesetzes 37/1992Ihre Geschäftsessen sind bei der Einkommensteuer absetzbar, wenn sie in der Gastronomie stattfinden, Sie mit Karte oder einem anderen elektronischen Mittel zahlen und 26,67 € pro Tag nicht überschreiten (48,08 € im Ausland; 53,34 € mit Übernachtung).
Art. 30.2.5 c) des Einkommensteuergesetzes und Art. 9 der DurchführungsverordnungEin Pkw gilt als zu 50 % betrieblich genutzt: Sie holen die Hälfte der MwSt. auf Kraftstoff, Parken und Maut zurück, und die Ausgabe zählt nicht bei der Einkommensteuer. Arbeitsfahrzeuge (Transporter, Lieferung, Transport) und Fahrzeuge von Handelsvertretern: 100 %.
Art. 95.Drei und Vier des MwSt.-GesetzesDie MwSt. auf Restaurants, Fahrten und Reisen ist nur in dem Teil abziehbar, der bei der Einkommensteuer absetzbar ist. Deshalb kürzt die Tagesgrenze für Verpflegung auch die MwSt.
Art. 96.Eins.6 des MwSt.-GesetzesDrei Gewohnheiten
Eine vereinfachte Rechnung mit Ihrer NIF, Ihrer Adresse und der ausgewiesenen MwSt. reicht schon zum Absetzen. Speichern Sie die Daten im Handy, um sie in zwei Sekunden vorzulesen.
Bar bezahlte Essen sind nicht absetzbar, auch nicht mit Rechnung. Mit Karte, Bizum oder Handy erfüllen Sie die Anforderung, und der Kontoauszug belegt die Ausgabe.
Der Bon in der Tasche geht verloren oder verblasst. Wenn Sie ihn beim Verlassen des Geschäfts erfassen, wissen Sie, was Sie noch anfordern müssen und bei wem.
Die Rechnung, ohne jemandem hinterherzulaufenNeu
Schicken Sie ein Foto des Bons per WhatsApp. IAhoy erfasst ihn als Ausgabe, fragt, ob Sie die Rechnung möchten, und wenn ja, schreibt es dem Geschäft, hakt nach, wenn keine Antwort kommt, und schickt Ihnen die Rechnung als PDF.
Kostenlos, ohne Karte und ohne Installation.
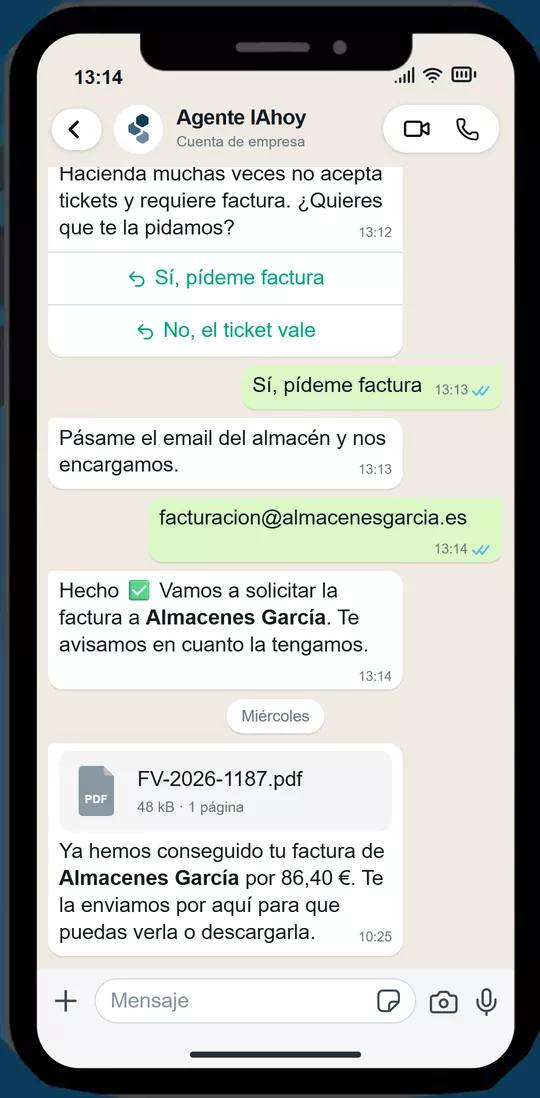
Nachstellung des echten Ablaufs (auf Spanisch)
Häufige Fragen
Diese Cookies sind für den grundlegenden Betrieb der Website erforderlich.
Sie helfen uns zu verstehen, wie Besucher unsere Website nutzen.
Sie dienen dazu, Ihnen relevantere Anzeigen zu zeigen.
